Salt la conținut

Localizare: România · Reconciliere TVA e‑TVA

Evidența ta lângă decontul precompletat.

Pentru firmele care operează în România. RDCopilot e‑TVA pune decontul de TVA precompletat din SPV lângă jurnalele tale de vânzări și cumpărări, rând cu rând. Fiecare diferență primește un motiv și documentele ei, gata pentru verificarea contabilului.

Implementare + licență lunară · Găzduire în UE · Suport în limba română

CIF RO········ · Perioada: august 2026 · Decont lunar Date exemplu4 din 8 linii
Date exemplu: sume TVA august 2026, în lei
Evidența taJurnale de vânzări și cumpărări Evidența ta, lei ΔDiferență și stare Decont precompletat RO e‑TVA, lei Decont precompletat RO e‑TVAPrimit pe 03.10.2026
TVA colectată
rd. 9 Livrări cu cota 21% 184.260,00 +2.520,00De explicat 181.740,00 RO e‑Factura · 1 factură cu dată în septembrie
rd. 12 Achiziții cu taxare inversă, TVA colectată 18.300,00 +650,00De explicat 17.650,00 RO e‑Factura · încadrată la achiziții interne
TVA deductibilă
rd. 24 Achiziții interne cu cota 21% 96.880,40 −2.222,001 din 2 explicate 99.102,40 RO e‑Factura · 2 diferențe
rd. 26.1 Achiziții cu taxare inversă, TVA deductibilă 18.300,00 +650,00De explicat 17.650,00 RO e‑Factura · încadrată la achiziții interne
Toată perioada, 8 linii
TVA colectată Δ +7.790,00 TVA deductibilă Δ +3.048,00 TVA de plată Δ +4.742,00
TVA colectată
Evidența ta 227.505,20Precompletat 219.715,20Diferență +7.790,00
TVA deductibilă
Evidența ta 119.800,40Precompletat 116.752,40Diferență +3.048,00
TVA de plată
Evidența ta 107.704,80Precompletat 102.962,80Diferență +4.742,00
Deschide toate cele 8 linii în fișă

01 / Fișa

Pornește de la diferență, nu de la total.

Alege un rând cu diferență. Fișa deschide ambele părți până la nivel de document și sugerează cauza probabilă. Tu înregistrezi explicația, atașezi dovezile și o trimiți la verificare. Sumele din surse nu se modifică niciodată.

e‑TVA / Fișă de reconciliere august 2026 · Decont precompletat 03.10.2026 Date exemplu
4 diferențe · 2 explicate · 2 deschise · 2 linii concordante O diferență poate apărea pe mai multe rânduri.
Date exemplu: toate cele 8 linii de comparație pentru august 2026, în lei, cu rândurile lor din D300. Alege o linie pentru a deschide explicația.
Rând D300 Evidența ta Δ Precompletat
TVA colectată
184.260,00 +2.520,00 181.740,00
12.410,00 0,00 12.410,00
7.915,20 0,00 7.915,20
18.300,00 +650,00 17.650,00
4.620,00 +4.620,00 0,00
TVA deductibilă
96.880,40 −2.222,00 99.102,40
18.300,00 +650,00 17.650,00
4.620,00 +4.620,00 0,00
TVA colectată227.505,20+7.790,00219.715,20
TVA deductibilă119.800,40+3.048,00116.752,40
TVA de plată107.704,80+4.742,00102.962,80

rd. 9 · Livrări cu cota 21%

Evidența ta
184.260,00
Precompletat
181.740,00
Δ
+2.520,00
X1 · +2.520,00 Deschisă
  • Al tăuFV-2026-0917 · livrare 29.08.2026 · facturată 08.09.2026 · client RO······48 · TVA 2.520,00PrecompletatNu apare pe acest rând precompletat · data facturii 08.09.2026

14 documente concordante puse deoparte

C1 Sugerat Delimitarea perioadei: livrare pe 29.08, factură emisă pe 08.09

D2 Confirmă data livrării, a facturii sau a declarației vamale; înregistrează explicația de delimitare.

  • FV-2026-0917.pdf
  • Aviz de însoțire 29.08.2026
  • Decont precompletat 03.10.2026
Istoric
  1. Fișă deschisă. Sumele din surse sunt păstrate.

Fișa rulează în browser cu date exemplu. Nimic nu este trimis la ANAF și nicio înregistrare sursă nu se modifică. Numerele de rând sunt cele din formularul D300 (OPANAF 174/2026).

02 / Obligația

Ce trimite ANAF și ce așteaptă de la tine.

Pentru fiecare persoană înregistrată în scopuri de TVA, ANAF transmite în Spațiul Privat Virtual (SPV) un decont de TVA precompletat RO e‑TVA pentru fiecare perioadă fiscală. Acesta este construit din date pe care autoritatea le are deja, printre care RO e‑Factura, RO e‑Transport, casele de marcat electronice, datele vamale, D394, D390 și RO e-SAF-T.

Decontul precompletat sosește până pe 5 a lunii următoare termenului de depunere a D300, deci îl compari cu un decont deja depus. Fiecare rând indică sursele din care provine, iar rapoartele cu datele de bază se pot solicita electronic de la ANAF.

Decontul precompletat nu înlocuiește D300-ul tău și nu este un titlu de creanță. Tu depui în continuare propriul decont, iar ANAF identifică diferențele dintre cele două în modulul său de analiză RO e‑TVA.

  1. 1Depui D300 până pe 25, din jurnalele tale.
  2. 2Până pe 5 a lunii următoare, decontul precompletat ajunge în SPV. Îl compari rând cu rând.
  3. 3Explici fiecare diferență cu documentele ei și preiei orice corecție într-un D300 ulterior.
  1. Facturi RO e‑Factura
  2. Declarații RO e‑Transport
  3. Case de marcat electronice (RO e-Case de marcat)
  4. Date vamale de la Autoritatea Vamală Română
  5. Declarația informativă D394
  6. Declarația recapitulativă D390 (VIES)
  7. RO e-SAF-T (D406)
SPVDecont precompletatRO e‑TVA
Al tăuD300din jurnalele tale
Principalele surse de date ale decontului precompletat, comparate cu D300-ul tău.

03 / Cauze

Cele mai multe diferențe au un motiv obișnuit.

O diferență nu este automat o greșeală. Acestea sunt cauzele întâlnite cel mai des, de la delimitarea perioadei la taxarea inversă, iar fiecare lasă o urmă pe care o poți documenta.

  • C1

    Delimitarea perioadei

    Bunurile livrate la final de lună pot fi facturate până pe 15 a lunii următoare, deci factura apare în altă perioadă decât TVA-ul din evidența ta.

    evidență > precompletat
    Vezi acțiunea · Delimitarea perioadei
  • C2

    Facturi de stornare

    Marfa este returnată într-o perioadă, iar factura de stornare a furnizorului are data în alta sau lipsește încă.

    oricare parte
    Vezi acțiunea · Facturi de stornare
  • C3

    Taxare inversă

    Taxarea inversă se înregistrează atât ca TVA colectată, cât și ca TVA deductibilă. Dacă factura electronică a furnizorului arată alt regim de TVA, decontul precompletat o poate încadra în altă parte. Atât tu, cât și furnizorul trebuie să fiți înregistrați în scopuri de TVA.

    alt rând, ambele părți
    Vezi acțiunea · Taxare inversă
  • C4

    TVA la încasare

    În sistemul TVA la încasare, taxa devine exigibilă la încasare, iar cumpărătorul o deduce doar după plată.

    decalaj în timp
    Vezi acțiunea · TVA la încasare
  • C5

    Rânduri grupate diferit

    Aceeași sumă este încadrată pe alt rând din D300, altă cotă sau alt tip de operațiune.

    alt rând
    Vezi acțiunea · Rânduri grupate diferit
  • C6

    Vamă

    TVA-ul de import, inclusiv la importurile cu certificat de amânare înregistrate pe ambele părți, poate apărea mai târziu, pe alt rând sau deloc în decontul precompletat.

    evidență > precompletat
    Vezi acțiunea · Vamă
  • C7

    Case de marcat

    Datele din casele de marcat și din RO e‑Factura alimentează ambele decontul precompletat; un bon facturat ulterior se numără o singură dată.

    oricare parte
    Vezi acțiunea · Case de marcat
  • C?

    Altceva

    O diferență fără cauză cunoscută rămâne deschisă în fișă până când cineva notează ce este. Nimic nu se închide implicit.

    Înapoi la fișă

04 / Metodă

Compară. Explică. Arhivează. Pentru fiecare rând din D300, în fiecare perioadă.

  1. 01

    Compară

    Decontul precompletat și jurnalele tale sunt aliniate pe aceeași perioadă, același CIF și aceleași rânduri din D300. Rândurile concordante se închid singure; rămân deschise doar diferențele.

    • Copie datată a fiecărui decont precompletat
    • Detaliere până la document
    • Rânduri concordante puse deoparte
  2. 02

    Explică

    Fiecare diferență primește o cauză, o explicație scrisă și dovezile ei: factură, stornare, declarație vamală, raport Z. Dacă evidența e greșită, acțiunea spune asta.

    • Cauză sugerată din registru
    • Explicație în cuvintele tale
    • Dovezi legate, nu copiate
  3. 03

    Arhivează

    Perioada verificată este păstrată ca versiune datată, cu ambele surse, explicațiile și cine le-a aprobat. Dacă ANAF cere lămuriri despre perioadă după luni de zile, răspunsul este deja scris.

    • Versiune datată a perioadei
    • Cine a verificat, cine a aprobat și datele
    • Export în formatele stabilite la implementare

Registrul diferențelor · clasificare

Fiecare tip de diferență are un pas următor.

Arată toate cele 8 tipuri de diferențe
Tipuri de diferențe, cauze tipice și acțiuni recomandate
IDDiferențăCauză tipicăAcțiune recomandată
D1 Sumă diferită pe un document corelat C2, C7 Verifică documentul în ambele surse; corectează evidența dacă suma ta e greșită, altfel documentează.
D2 Document doar în evidența ta C1, C6 Confirmă data livrării, a facturii sau a declarației vamale; înregistrează explicația de delimitare.
D3 Document doar în decontul precompletat C1, C2 Caută înregistrarea lipsă sau factura furnizorului; înregistreaz-o sau clarific-o cu furnizorul.
D4 Aceeași sumă, alt rând C3, C5 Verifică tipul operațiunii și încadrarea pe cotă; la taxare inversă confirmă ambele părți; dacă factura furnizorului are alt regim de TVA, cere o factură corectată. Păstrează nota la perioadă.
D5 Decalaj din TVA la încasare C4 Atașează dovada plății; diferența se închide în perioada plății.
D6 CIF partener diferit Introducere date Corectează datele partenerului; verifică concordanța cu D394.
D7 Rând necompletat sau incomplet în decontul precompletat Lipsă date la ANAF Păstrează data primirii; explică pe baza documentelor tale. Rândurile pentru care ANAF nu are date rămân necompletate potrivit legii.
D8 Valoare precompletată aparent eronată tehnic Eroare tehnică Semnaleaz-o la ANAF ca eroare tehnică și păstrează referința la perioadă.

Acțiunile sunt recomandări pentru contabil, care decide tratamentul și preia orice corecție într-un D300 ulterior.

Roluri și verificare

Decide un om. Istoricul arată cine.

  1. A

    Pregătește

    Echipa financiară sau cabinetul de contabilitate compară perioada și scrie explicațiile.

  2. B

    Verifică

    Contabilul autorizat sau consultantul fiscal al firmei acceptă, respinge sau comentează fiecare explicație.

  3. C

    Aprobă

    Persoana responsabilă închide perioada. Depunerea D300 și eventualul răspuns către ANAF rămân la ea.

Software-ul nu depune și nu trimite nimic la ANAF. Cel care aprobă depune D300 și răspunde la orice solicitare ANAF. RDCopilot e‑TVA pregătește comparația, păstrează explicațiile și reține cine le-a verificat.

2026-08 · Istoricul perioadeiDate exemplu
  1. Decont precompletat salvat
  2. Comparat · 4 diferențe
  3. Explicație înregistrată · C2 stornare
  4. Comentariu verificator la C5 (FF-2026-1142)
  5. Perioadă aprobată
  6. Corecțiile intră în D300 pentru septembrie, cu termen 25.10

Surse și produse conectate

Citește datele pe care le ai deja.

  1. 1Decont precompletat din SPV (acces autorizat sau încărcare)
  2. 2Jurnalele tale: RDCopilot Contabilitate sau ERP, ori export CSV/XLSX
  3. 3Index e‑Factura (RDCopilot e‑Factura)
  4. 4Fișa de reconciliere
  5. 5Dosar de perioadă verificat → Declarații (D300)
Cum ajung datele în fișa de reconciliere și unde merge perioada verificată.

Folosești alt program de contabilitate? Pornim de la exporturile CSV sau XLSX ale jurnalelor.

05 / Preț

O implementare. O licență lunară. Ofertă după analiză.

RDCopilot e‑TVA · Licență

Implementare (o singură dată)
Conectăm sursele, încadrăm jurnalele pe rândurile D300, reconciliem cu tine prima perioadă și stabilim cine pregătește, verifică și aprobă.
Licență lunară
Acces la fișa de reconciliere, găzduire în UE, actualizări și suport în limba română. Actualizarea încadrării când se schimbă formularul oficial face parte din domeniul stabilit la implementare.
Lucrări suplimentare
Tarif orar fix, agreat în avans.

Prețul depinde de numărul de CIF-uri, frecvența decontului și surse. Nu există listă publică de prețuri.

Cere o ofertă personalizată
Cine ce face, pe activități
Cine ce face
ActivitateRDCopilot e‑TVAEchipa ta
Preluarea decontului precompletatAcces autorizat sau încărcarea taAcordă accesul sau încarcă fișierul
Comparația cu jurnaleleRând cu rând, până la documentAlege perioada
Cauza fiecărei diferențeSugerează una din registruO confirmă sau o schimbă
ExplicațiaO păstrează lângă doveziO scrie
VerificareaReține cine a verificat și cândContabilul tău verifică
Depunerea D300 și eventualul răspuns către ANAFNu depune și nu trimite nimicDepune și semnează
CorecțiilePăstrează fiecare corecție la perioada eiO preia într-un D300 ulterior
Prima perioadăReconciliată împreună la implementareParticipă

Contabilul tău rămâne verificatorul.

Implementare

De la prima discuție la ritmul lunar, în patru pași.

  1. 01

    Discuție de analiză

    CIF-uri, frecvența decontului, surse, cine verifică.

  2. 02

    Conectarea surselor

    Modul de preluare a decontului precompletat (acces autorizat sau încărcare din SPV), jurnale din RDCopilot sau exporturi, încadrarea pe rândurile D300.

  3. 03

    Prima perioadă împreună

    Reconciliem cu echipa ta o perioadă închisă și ajustăm cauzele și acțiunile.

  4. 04

    Ritm lunar

    Depui D300 până pe 25; când decontul precompletat sosește, până pe 5, compari, explici, verifici și arhivezi. Corecțiile intră într-un D300 ulterior.

Securitate și date

Datele tale fiscale, tratate simplu și clar.

  • Găzduire în UE

    Datele sunt stocate și procesate în Uniunea Europeană.

  • Accesul rămâne la tine

    Preluăm decontul precompletat prin modalitatea stabilită la implementare sau încarci fișierul descărcat din SPV. Poți retrage oricând împuternicirea SPV acordată.

  • Roluri

    La implementare stabilim cine pregătește, verifică și aprobă și pe ce firme lucrează fiecare.

  • Istoric de verificare

    Fiecare explicație păstrează cine a scris-o, cine a verificat-o și când.

Interfață

Fișa, așa cum o vede echipa ta.

Capturate la rezoluție dublă din fișa de pe această pagină, cu date exemplu. Selectează o captură pentru a o vedea la mărime completă.

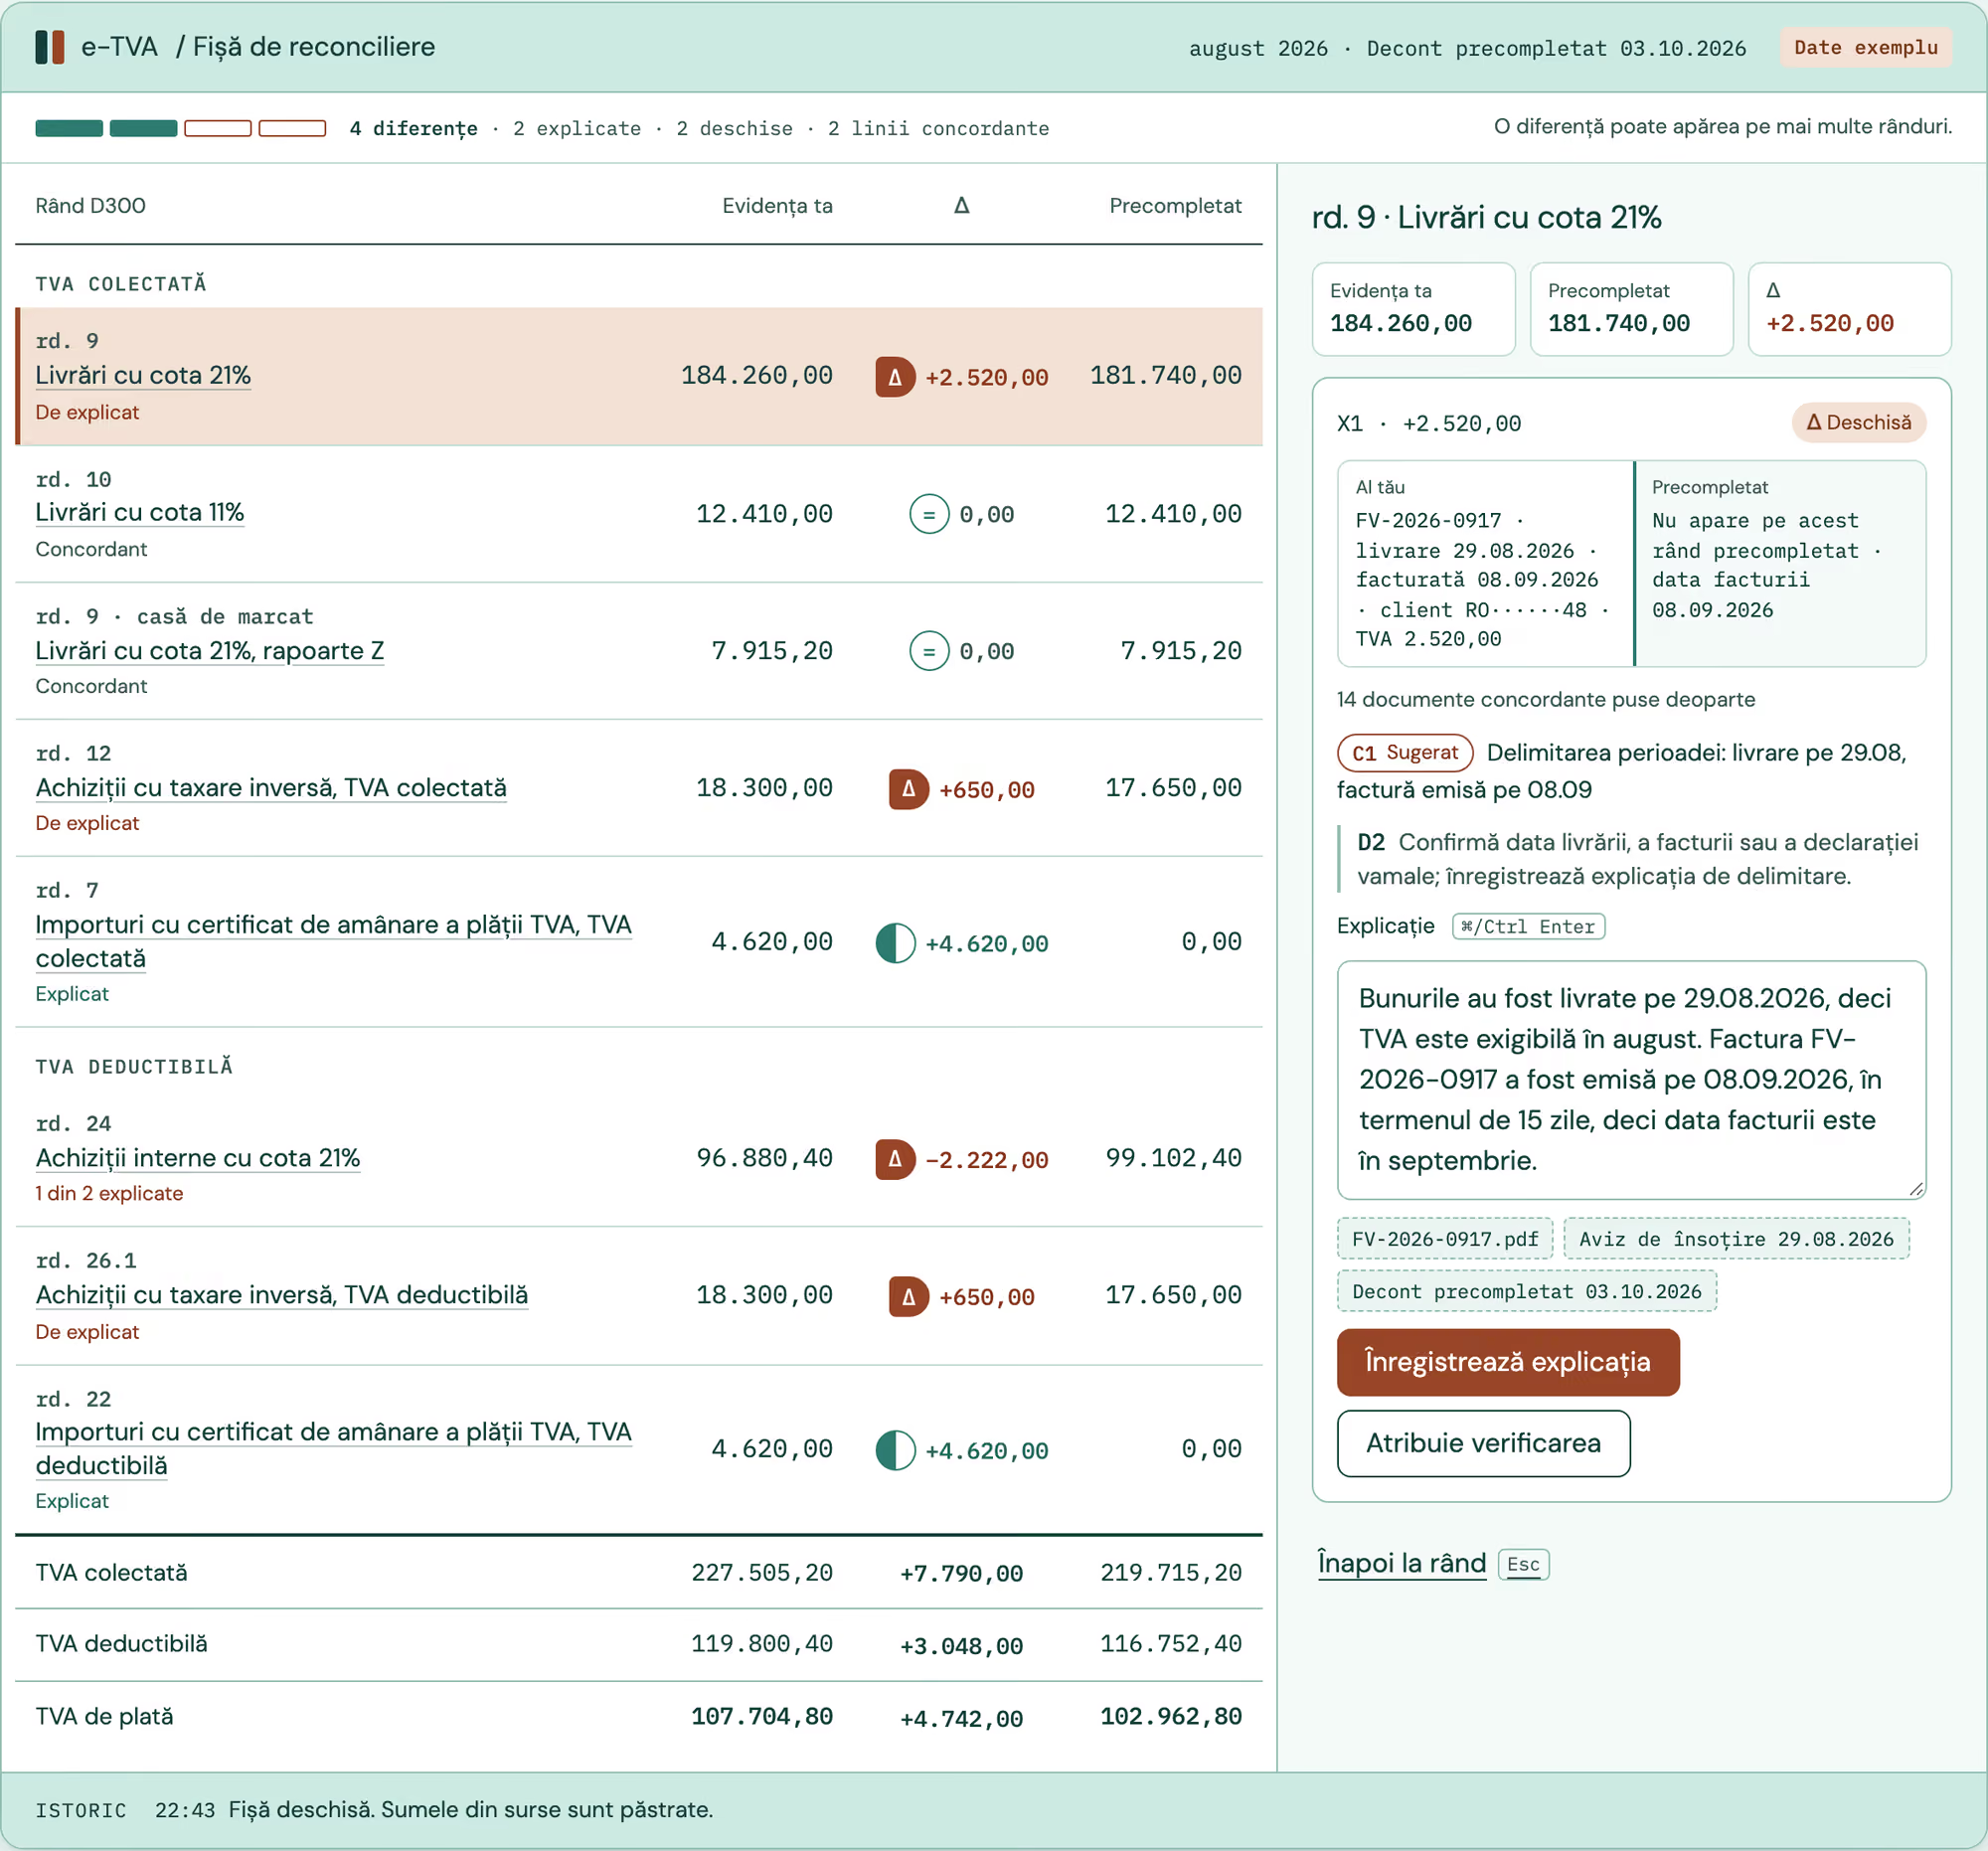
Fișa de reconciliere e-TVA cu date exemplu pentru august 2026: opt linii de comparație cu rândurile lor din D300, evidența ta față de decontul precompletat și panoul deschis pe „rd. 9 · Livrări cu cota 21%”, cu diferența X1, o delimitare a perioadei de 2.520,00 lei.
01 · e‑TVA · Date exempluVedere generală. Toate cele opt linii de comparație, cu diferența pe linia de mijloc. Primul rând deschis este în panou, cu documentele de pe ambele părți și o cauză sugerată.
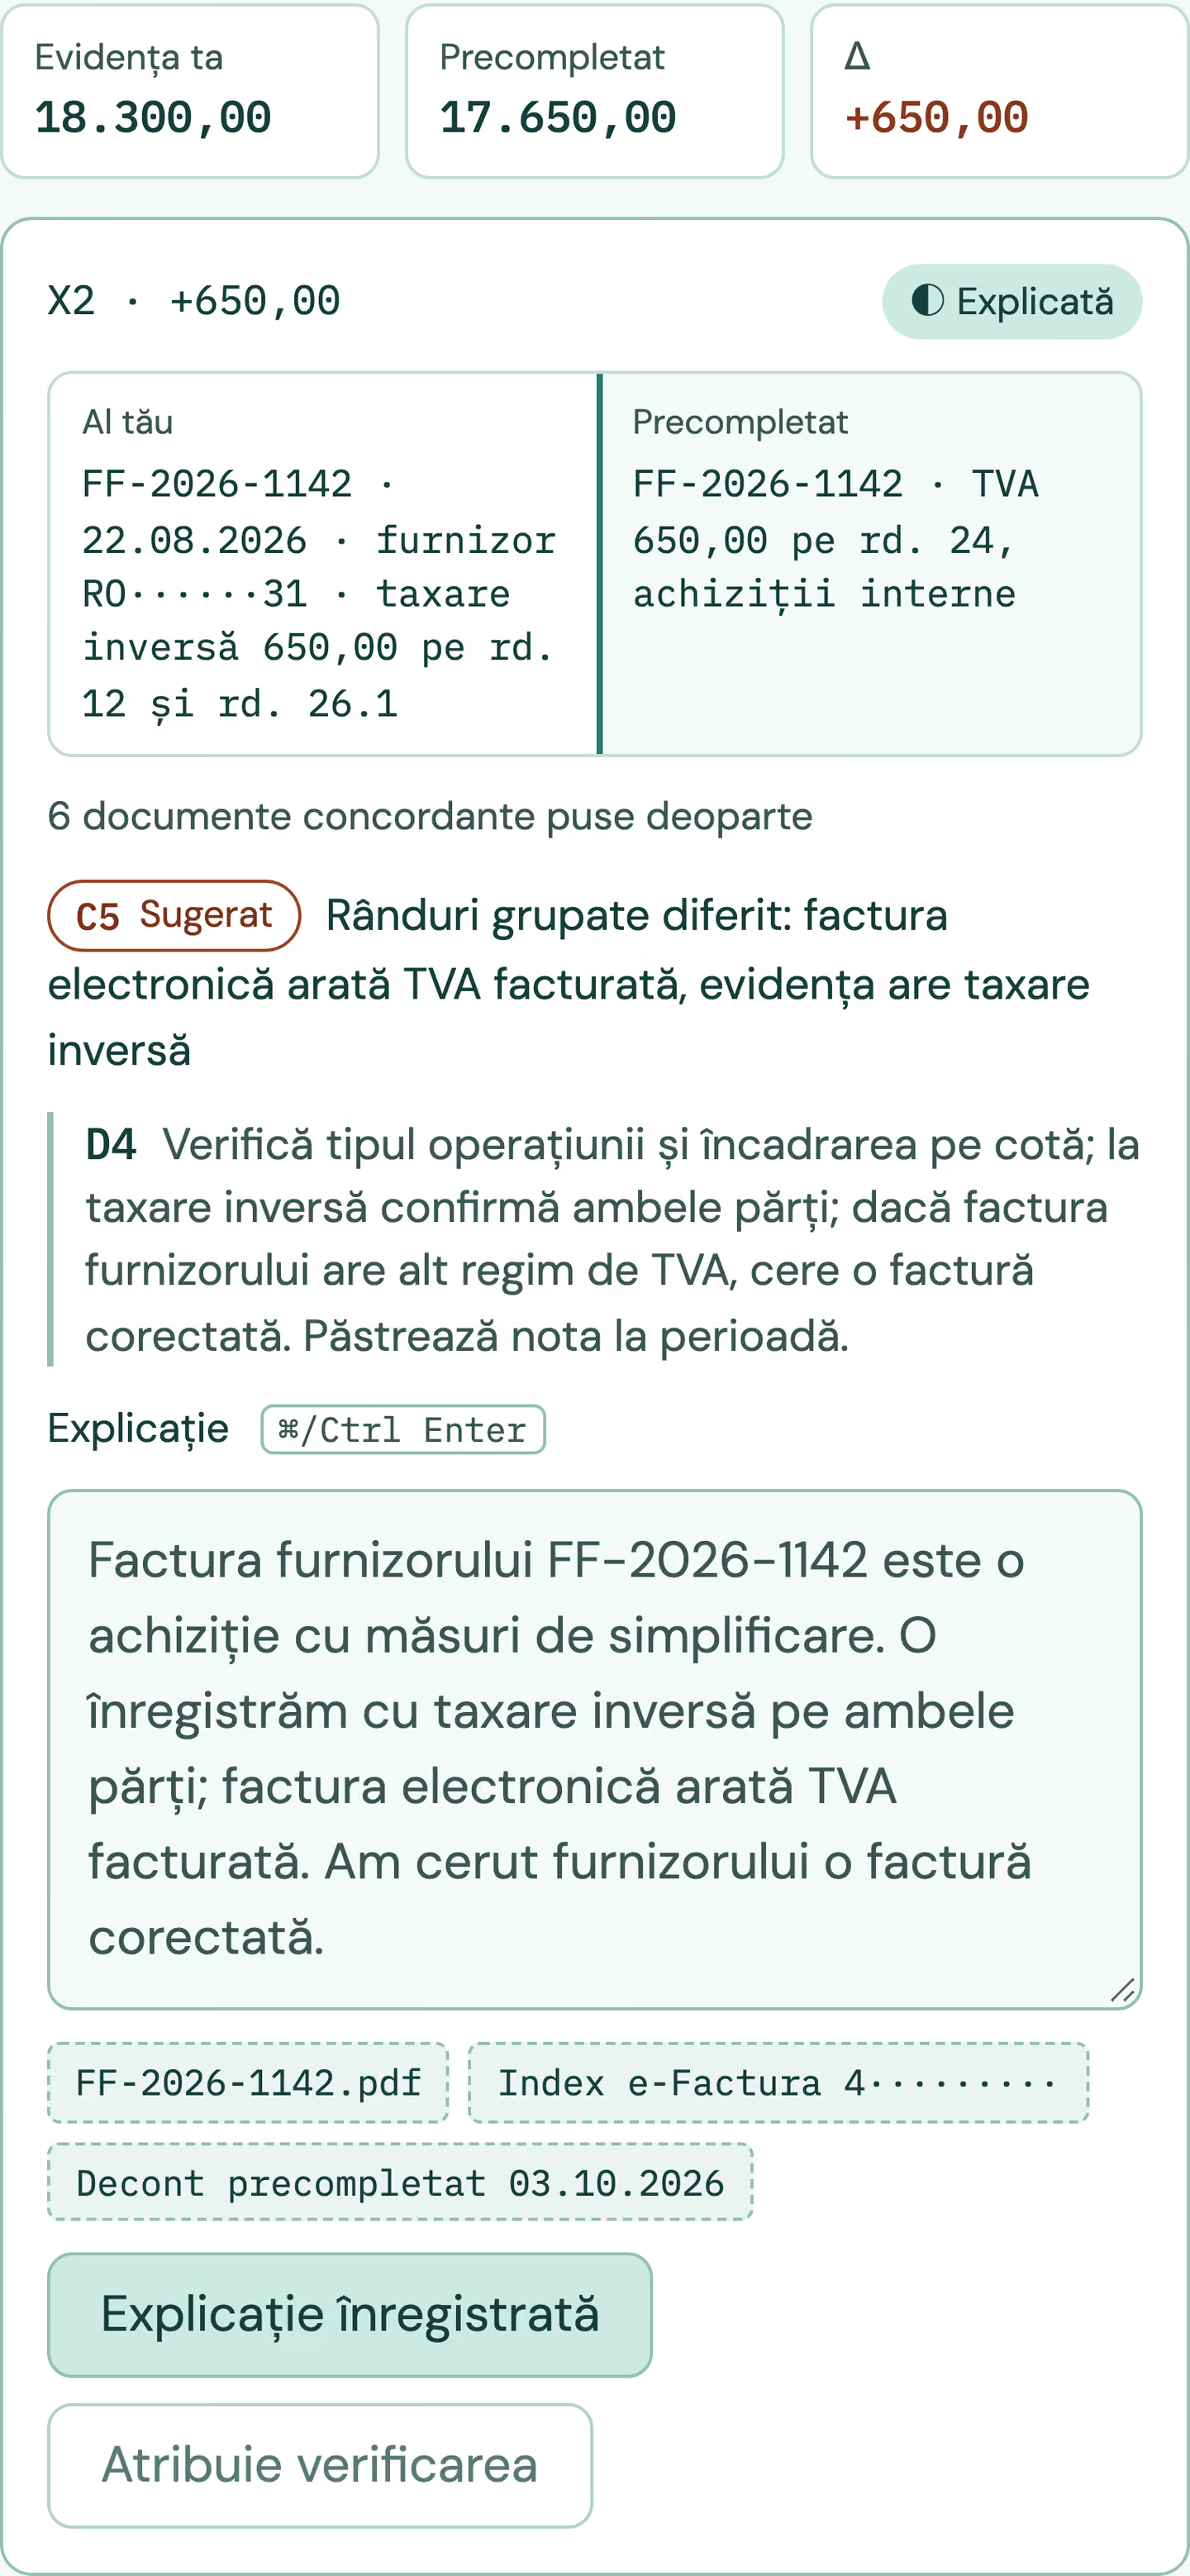
Detaliu al panoului e-TVA cu date exemplu pentru „rd. 12 · Achiziții cu taxare inversă, TVA colectată”, după înregistrarea explicației pentru diferența X2: X2 apare explicată, cu factura furnizorului FF-2026-1142 pe ambele părți, cauza sugerată „rânduri grupate diferit”, textul explicației și dovezile ei.
02 · e‑TVA · Date exempluExplicație înregistrată. Detaliu al panoului după ce o singură explicație închide diferența de taxare inversă X2, prezentă pe trei rânduri din D300. Factura de pe ambele părți, cauza sugerată, textul și dovezile rămân împreună pentru verificare.

06 / Întrebări

Înainte de prima reconciliere.

Q01 RDCopilot depune D300 sau răspunde la ANAF în locul nostru?
Nu. Fișa pregătește comparația, explicațiile și arhiva. Persoana ta autorizată depune D300 cu certificatul digital calificat și răspunde la orice solicitare ANAF.
Q02 Contabilul nostru verifică deja decontul precompletat. De ce am adăuga asta?
Pentru că verificarea devine repetabilă și vizibilă: aceeași metodă în fiecare lună și pe fiecare CIF, cu explicații pe care altcineva le poate urmări când ANAF cere lămuriri despre o perioadă, după luni de zile.
Q03 Nu folosim RDCopilot Contabilitate sau ERP. Putem folosi totuși e‑TVA?
Da. Pornim de la exporturile CSV sau XLSX ale jurnalelor din programul actual și le încadrăm pe rândurile D300 la implementare.
Q04 Ce facem dacă ANAF cere lămuriri despre o diferență?
Deschizi perioada arhivată: ambele surse, fiecare diferență, explicația, dovezile și cine a aprobat-o. Contabilul o folosește pentru răspuns și, unde e cazul, preia corecția într-un D300 ulterior.
Q05 Ce termene urmează fișa?
D300 se depune până pe 25 a lunii următoare perioadei (sau trimestrului). Decontul precompletat sosește până pe 5 a lunii următoare, iar corecțiile intră într-un D300 ulterior. Notificarea separată RO e‑TVA și pragul ei au fost abrogate pe 9 martie 2026. Surse verificate la 7 octombrie 2026.
Q06 Cine are acces la datele noastre?
Persoanele cărora le dai acces și echipa noastră de suport când ceri ajutor. Datele sunt găzduite în UE. Cine vede ce firmă se stabilește și se configurează la implementare.
Q07 De ce depinde prețul?
De numărul de CIF-uri, decontul lunar sau trimestrial și sursele de conectat. Primești o ofertă scrisă după discuția de analiză.
Q08 Acoperiți reconcilierea TVA în afara României?
e‑TVA este construit pentru decontul precompletat din România. Alte țări organizează diferit TVA-ul digital; spune-ne cazul tău și îți spunem direct dacă se potrivește.
Evidența ta. Decontul precompletat.

Reconciliem împreună următoarea perioadă.

De la idee la implementare

Ghiduri pentru fluxul de lucru